

Suppression de la déclaration annuelle de TVA en 2027 : ce qui change pour votre entreprise
Le 1er janvier 2027, une habitude bien installée chez de nombreux dirigeants va disparaître, à savoir la déclaration annuelle de TVA.
Artisans, commerçants, professions libérales, dirigeants de TPE et de PME des Landes et des Pyrénées-Atlantiques, vous êtes peut-être concernés. Pas d'inquiétude, a transition se fera automatiquement, selon votre chiffre d'affaires, sans démarche complexe de votre part. Et votre comptable sera à vos côtés à chaque étape.

Ce que prévoit la réforme
La fin de la déclaration annuelle au 1er janvier 2027
Dans le cadre de la simplification des régimes de TVA, la déclaration annuelle de TVA sera supprimée à compter du 1er janvier 2027. Ce changement est inscrit dans l'article 38 de la loi de finances pour 2025 (loi n°2025-127 du 14 février 2025), qui met fin au régime simplifié d'imposition à la TVA. Jusqu'ici, ce régime reposait sur un fonctionnement que beaucoup de dirigeants connaissent bien : deux acomptes versés en cours d'année, en juillet et en décembre, puis une déclaration annuelle pour régulariser la TVA réellement due. C'est ce rythme qui disparaît.
Une déclaration mensuelle ou trimestrielle à la place
Les entreprises concernées déclareront désormais leur TVA selon une périodicité mensuelle ou trimestrielle. Chaque déclaration portera sur les opérations réellement réalisées au cours de la période, et non plus sur des acomptes calculés à partir de l'année précédente.
Autrement dit, la TVA se déclarera au fil de l'activité. Un changement de rythme plus qu'un changement de fond, mais qui mérite d'être préparé.
Êtes-vous concerné ?
La réforme vise les entreprises qui déclarent aujourd'hui leur TVA une fois par an, au régime simplifié. Dans nos agences, cela concerne de nombreux artisans, commerçants, professions libérales et dirigeants de petites entreprises.
Un repère simple, si vous déposez chaque année une déclaration annuelle de TVA et que vous versez des acomptes en juillet et en décembre, vous êtes a priori concerné. Les entreprises en franchise en base de TVA, qui ne facturent pas de TVA, ne sont pas visées par ce changement.
Le régime agricole n'est pas concerné
Les exploitations relevant du régime agricole ne sont pas concernées par cette réforme. Sur un territoire comme le nôtre, où l'agriculture tient une place essentielle, cette précision compte. Si vous êtes exploitant agricole, cette réforme ne modifie pas vos obligations en matière de TVA.
Un doute sur votre situation ? Votre conseiller habituel peut faire le point avec vous en quelques minutes.
Votre nouvelle périodicité selon votre chiffre d'affaires
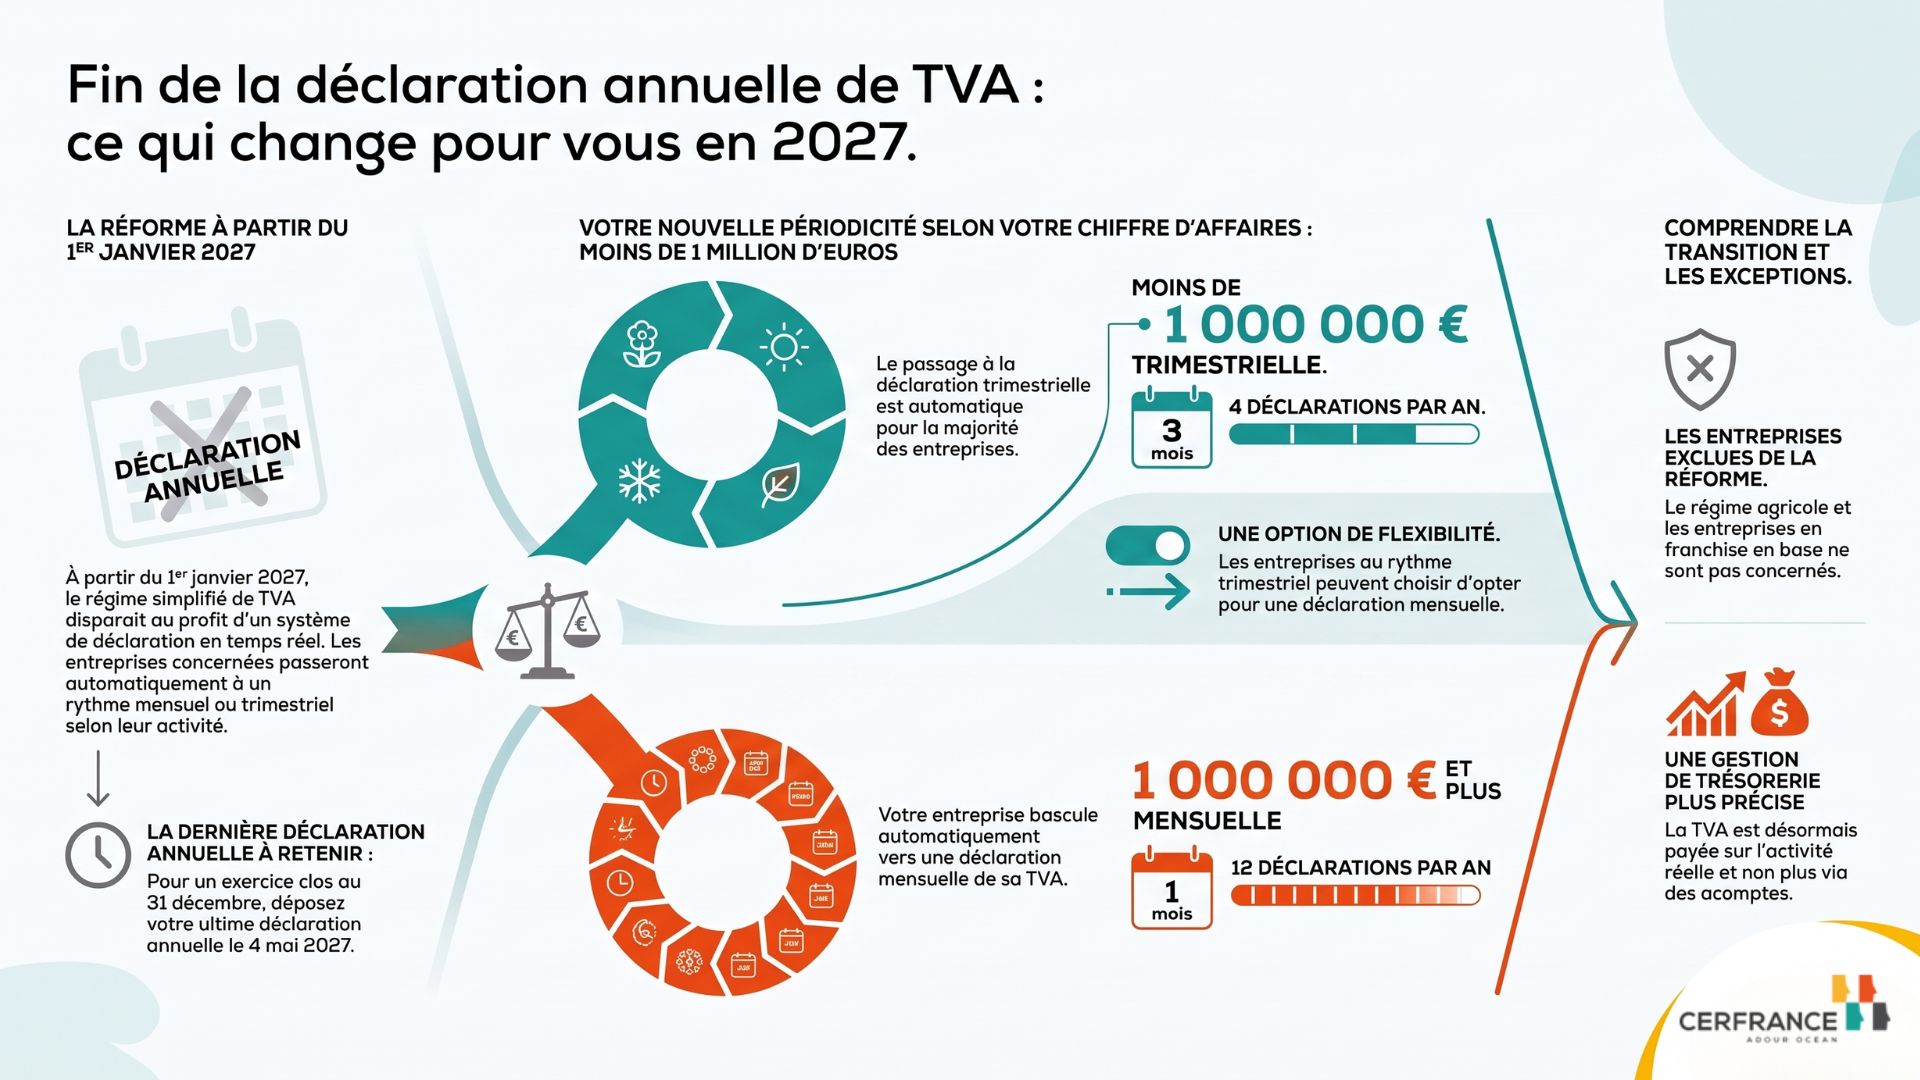
Le passage à la nouvelle périodicité se fait automatiquement. Tout dépend d'un seul repère : votre chiffre d'affaires.
Moins de 1 million d'euros : le trimestriel
Si votre chiffre d'affaires est inférieur à 1 million d'euros, vous passerez automatiquement à la déclaration trimestrielle de TVA. C'est la situation de la grande majorité des entreprises que nous accompagnons au régime simplifié : quatre déclarations par an, une par trimestre.
1 million d'euros et plus : le mensuel
Si votre chiffre d'affaires est supérieur ou égal à 1 million d'euros, vous passerez automatiquement à la déclaration mensuelle de TVA, soit douze déclarations par an.
L'option pour le mensuel
Bon à savoir : les entreprises relevant du régime trimestriel pourront, si elles le souhaitent, opter pour une déclaration mensuelle. Ce choix n'a rien d'automatique. Il mérite d'être étudié avec votre conseiller, en fonction de votre activité et de votre organisation.
Prenons un exemple. Un plombier installé du côté de Saint-Vincent-de-Tyrosse, qui réalise 350 000 euros de chiffre d'affaires, passera automatiquement au rythme trimestriel. Une entreprise de travaux basée près de Pau, avec 1,2 million d'euros de chiffre d'affaires, passera quant à elle au rythme mensuel. Dans les deux cas, aucune démarche n'est à engager de leur côté pour ce changement de périodicité.
Les échéances à retenir
Votre dernière déclaration annuelle
Avant de passer au nouveau rythme, une dernière déclaration annuelle reste à déposer.
- Exercice clos au 31 décembre : la déclaration annuelle au titre de l'année 2026 devra être déposée au plus tard le 4 mai 2027.
- Exercice clos entre janvier et novembre 2027 : la déclaration devra être déposée dans les 3 mois suivant la date de clôture.
Votre première déclaration mensuelle ou trimestrielle
- Exercice clos au 31 décembre : la première déclaration portera sur le mois de janvier 2027 ou sur le 1er trimestre 2027.
- Exercice clos entre janvier et novembre : la première déclaration concernera le premier mois ou le premier trimestre suivant la clôture de l'exercice 2026/2027.
Concrètement, pour une boulangerie de Mont-de-Marsan qui clôture son exercice au 31 décembre, elle déposera sa dernière déclaration annuelle, au titre de 2026, au plus tard le 4 mai 2027. En parallèle, sa première déclaration trimestrielle portera sur le 1er trimestre 2027. Pendant quelques mois, les deux rythmes vont donc se croiser. C'est justement cette période de transition que nous préparons avec vous, pour que rien ne vous échappe.
| Date de clôture | Dernière déclaration annuelle | Première déclaration périodique |
| 31 décembre | Au plus tard le 4 mai 2027 (au titre de 2026) | Janvier 2027 ou 1er trimestre 2027 |
| Entre janvier et novembre 2027 | Dans les 3 mois suivant la clôture | Premier mois ou premier trimestre suivant la clôture de l'exercice 2026/2027 |
Ce que cela change dans votre quotidien de dirigeant
Sur le papier, la réforme est simple. Dans la réalité d'une entreprise, elle change surtout un rythme. Et c'est ce rythme qu'il faut apprivoiser.
Des rendez-vous plus réguliers avec la TVA.
Là où il y avait deux acomptes et une régularisation annuelle, il y aura désormais une déclaration chaque trimestre, ou chaque mois. Les échéances seront plus rapprochées.
Une trésorerie à suivre de plus près.
La TVA sera payée au fil de l'activité réelle, et non plus sur la base de l'année précédente. Pour un artisan dont l'activité varie selon les saisons, ou pour un commerçant qui connaît de fortes périodes l'été, cela change la façon d'anticiper ses sorties d'argent. C'est un sujet à regarder ensemble, sereinement, bien avant les premières échéances.
Des pièces à tenir à jour tout au long de l'année.
Déclarer chaque trimestre suppose que les factures de ventes et d'achats soient transmises et classées régulièrement. Pour beaucoup de dirigeants, c'est l'occasion de prendre de bonnes habitudes, avec un suivi plus fluide et moins de rattrapage en fin d'exercice.
Aucun de ces points n'est insurmontable. Ils demandent simplement un peu d'organisation, et c'est précisément là que l'accompagnement de votre comptable prend tout son sens.
Un accompagnement pour aborder ce changement sereinement
Votre comptable prend contact avec vous
Si votre entreprise est concernée par cette évolution, votre comptable prendra prochainement contact avec vous. L'objectif : vous accompagner dans la mise en œuvre de ce nouveau dispositif et anticiper sereinement ce changement.
Pour préparer cet échange, quelques questions peuvent vous aider :
- Quelle sera ma nouvelle périodicité ?
- À quelle date dois-je déposer ma dernière déclaration annuelle ?
- L'option pour le mensuel a-t-elle un intérêt dans ma situation ?
Comment organiser la transmission de mes pièces au fil de l'année ?
Anticiper avec votre agence de proximité
Chez Cerfrance Adour Océan, nous connaissons les réalités de vos métiers et de notre territoire. Nos équipes sont présentes au plus près de vous, à Bayonne, Dax, Mont-de-Marsan, Hagetmau, Aire-sur-l'Adour, Biscarrosse, Saint-Vincent-de-Tyrosse, Artix, Oloron-Sainte-Marie et Salies-de-Béarn.
Une réforme fiscale n'est jamais qu'une ligne dans un texte de loi. Ce qui compte, c'est la façon dont elle s'inscrit dans votre quotidien. Notre rôle est de vous éviter les mauvaises surprises et de vous laisser vous concentrer sur l'essentiel votre activité.